sabato 26 ottobre 2013

Segnali d’insofferenza all’EURO sulla riva della Senna

Il Telegraph riporta di nuovi importanti segnali di insofferenza all’euro da parte della Francia, questa volta dall’interno del Quai d’Orsay – il Ministero degli Esteri sulla riva della Senna – e precisamente dall’Istituto per gli Studi Strategici: l’euro è un cancro da estirpare per il bene dell’Europa, e l’eurozona un guscio vuoto.

Gli appelli allo scioglimento dell’UEM si stanno diffondendo nelle alte sfere dell’establishment francese di politica estera, e nel centro pro-europeo.
Un nuovo sorprendente libro di François Heisbourg – La Fin du Rêve Européen ( La fine del sogno europeo ) – sostiene che il “cancro euro” deve essere estirpato per salvare il resto del progetto dell’UE prima che sia troppo tardi.
Egli scrive :
” . . Il sogno si è trasformato in un incubo. Dobbiamo affrontare la realtà: la stessa Unione europea è minacciata dall’euro. Gli attuali sforzi per salvarlo stanno ancor più mettendo in pericolo l’ Unione”.
 
Non c’è niente di peggio che dover affrontare le livide mattine (matins blêmes ) di una crisi senza fine, ma non abbiamo intenzione di evitarle negando la realtà, e Dio sa che il rifiuto della realtà è stato per molto tempo, per impostazione predefinita, il modo di operare dei responsabili delle istituzioni dell’Unione europea.”
Più avanti in futuro, egli insiste, i leader europei potrebbero rilanciare l’euro, ma solo dopo aver stabilito le necessarie basi federaliste, e solo tra un’avanguardia di paesi disposti ad accettare tutte le implicazioni di una moneta federale.
 
L’appello a “mettere a riposo l’euro” per il bene dell’Europa rappresenta una nuova svolta. Abbiamo sentito qualcosa del genere dal partito tedesco anti-euro  AfD, ma con un’altra impostazione. Il libro di Heisbourg è una sfida aperta alla Dottrina Merkel (in gran parte retorica, contraddetta dai fatti) che un crollo dell’UEM potrebbe resuscitare tutti i vecchi demoni del 20° secolo.
Certo, una disintegrazione dell’euro potrebbe effettivamente portare a un risultato così disastroso se si consentisse agli eventi di andare fuori controllo, dopo anni di aspre crisi – la direzione di oggi – ma che tipo di argomento è questo? Può succedere solo se si lascia accadere. E’ giunto il momento che qualcuno dall’interno delle élite dell’UE renda manifesta questa sciocchezza sentimentale e questo uso improprio della storia per quello che è.
 
Prof. Heisbourg è certamente un insider, un altro paio di maniche rispetto al Front National di Marine Le Pen, che ora è in testa nei sondaggi francesi con la promessa di far fuori l’UEM e ripristinare il franco francese.
Personalità del Quai d’Orsay, egli è un ardente federalista europeo e sostenitore di lunga data dell’UEM, e attualmente presidente del prestigioso International Institute for Strategic Studies (IISS).
 
Egli dice che i leader europei hanno perso di vista le priorità, e sembrano pensare che il sistema europeo deve essere sconvolto e riformato per le esigenze dell’euro, come se – in una visione pre-copernicana – il sole girasse intorno alla Terra . Non si può creare una federazione per salvare una moneta. La moneta deve essere al servizio della struttura politica, non il contrario“, dice .
Anche se lui sarebbe molto felice di assistere al grande balzo in avanti verso un superstato federale dell’UE – che egli ritiene necessario per rendere praticabile nel tempo l’unione monetaria – questo sogno ora è una “pura fantasia”.
 
I tentativi di creare un “demos europeo” hanno evidentemente fallito. Le nazioni si stanno allontanando sempre di più. Unreferendum su una concentrazione di potere nelle istituzioni dell’Unione europea fallirebbe quasi ovunque . “L’integrazione ha raggiunto i limiti della sua legittimazione“, scrive. Le intrusioni dell’UE, una volta sopportate come “sgradevoli”, sono ormai divenute “insopportabili”.
Leggendo tra le righe, sembra che sia stato spinto a scrivere questo libro dallo shock per il ruolo della Germania nella crisi libica, il suo rifiuto di fornire aerei da trasporto (una cortesia di routine per gli alleati della Nato) per aiutare la Francia “a fermare un altro massacro di Srebrenica” a Bengasi, anche dopo che l’intervento era stato approvato dal Consiglio di sicurezza delle Nazioni Unite e dalla Lega Araba.
 
Lo splendido Joschka Fischer ha definito la decisione della Germania di allinearsi con la Russia e la Cina “un errore scandaloso”, avvertendo che se la Germania avesse continuato a giocare a questo gioco avrebbe rischiato di svegliarsi un giorno e ritrovarsi in “una posizione molto precaria”.
È forse possibile che si dia troppo peso all’episodio della Libia, ma la posizione franco-tedesca non è molto migliore sulla Siria. O come dice il mio stimato collega del Telegraph Con Coughlin: la posizione precostituita della Germania è ora pro-Mosca.
 
Si potrebbe concludere – anche se il prof Heisbourg non va così lontano – che la Germania non è più un alleato della Francia in nessun senso significativo, né in difesa né in politica estera (e nemmeno commerciale), e se è così, questo fatto ha delle implicazioni sconvolgenti. Si potrebbe anche concludere che l’UE è già morta, un guscio vuoto.
Inutile dire che il prof Heisbourg non accetta l’ultima affermazione da parte della Banda dei Cinque dell’EMU che Eurolandia abbia svoltato l’angolo, o che le politiche di crisi stiano “cominciando a produrre risultati.”
 
La composizione del quintetto è rivelatrice: Rehn, Dijsselbloem, Asmussen, Regling e Hoyer – un finlandese, un olandese, tre tedeschi; le voci delle forze dell’ordine dei creditori. Non potevano trovare almeno un latino, anche solo per la messa in scena?
Lui lo chiama un “cancro in remissione” . Il tentativo di tagliare il debito con l’austerità fiscale – invece di lasciare che la crescita eroda il peso del debito nel corso del tempo, all’Americana – e di farlo senza lo stimolo monetario, è stata la “scelta fatale” . I rapporti di debito stanno esplodendo, verso il punto di “rottura non lineare”.
La depressione e la disoccupazione di massa nel sud Europa non rappresentano un equilibrio stabile. I cittadini possono aver mostrato finora una “santa pazienza“, non ci sono ancora stati colpi di stat , egli scrive, o un ritorno al terrorismo Italiano degli “anni di piombo”, o anche al caos degli studenti del 1968.
Ma niente di tutto questo può essere dato per scontato. Tra gli Stati creditori e quelli in deficit stanno emergendo narrazioni della crisi drasticamente diverse, che egli paragona alla spaccatura di atteggiamenti dopo la Prima Guerra Mondiale, quando delle visioni distorte alimentarono un contraccolpo ideologico. Si sospettano tradimenti e imbrogli. Si imputano agli altri le peggiori motivazioni, e delle “leggende nere” prendono piede. Egli paragona questa situazione alla nascita della teoria della Dolchstoß(pugnalata alla schiena) in Germania.
La direzione attuale degli eventi porterà a delle “crisi seriali che termineranno in un esaurimento nervoso e una disgregazione incontrollata dell’euro con tutte le sue conseguenze” – egli scrive – evocando un parallelo diretto con il repentino disfacimento dell’Unione Sovietica, un epilogo che ha preso quasi tutti di sorpresa .
I leader europei devono affrontare la stessa scelta di un generale sopraffatto in un combattimento. Resistere e combattere fino all’annientamento, o rompere l’accerchiamento e salvare la pelle dei suoi soldati per un altro giorno, perdere la battaglia, ma non la guerra? Egli cita esplicitamente la ritirata ordinata della Francia sotto Joffre prima della Marna, nel 1914, una prodezza di recupero del morale che l’alto comando del Kaiser pensava impossibile.
 
Il suo piano prevede una completa rottura dell’euro e un ritorno alle valute nazionali. “O l’euro esiste nella sua interezza, o non esiste affatto.” Egli respinge la mezza misura di una divisione Nord-Sud, l’idea proposta da parte dell’ex capo della Confindustria tedesca Hans-Olaf Henkel di un Thaler tedesco nei paesi creditori del centro e un euro residuo nel blocco latino (più la Francia) che consenta agli stati più deboli sia di svalutare che di difendere i loro debiti contratti in euro.
La rottura deve essere preparato in gran segreto da un manipolo di funzionari a Berlino e Parigi, con tutti gli altri tenuti all’oscuro. E dovrebbe essere effettuata alla velocità della luce in un lungo weekend, sul modello della abolizione del Cruzerio brasiliano nel 1994, compito svolto con efficienza militare.
Il passo finale deve essere un atto congiunto franco-tedesco, al fine di “evitare la catastrofe di una situazione in cui la Germania sia vista come responsabile” . Solo su questa base il progetto UE può essere tenuto insieme. Gli altri dovrebbero tutti accettare il fatto compiuto.
Sarebbero imposti dei controlli sui capitali. Le banche centrali nazionali dovrebbero praticare il QE per attutire il colpo. Le valute dovrebbero esser lasciate fluttuare per un po’ prima di essere collegate di nuovo tra loro in un revival del “serpente monetario” manovrato.
Personalmente, io preferisco una versione diversa proposta da un gruppo di sovranisti francesi a L’Observatoire de l’Europe. Questa comporta che siano fissati nuovi tassi di cambio fino a quando si calmano le acque, usando una formula che tiene conto del differenziale di inflazione accumulato e dei saldi commerciali dal lancio dell’UEM.
 
Secondo il piano sovranista, le svalutazioni/rivalutazioni si stabiliscono verso una nuova unità di conto, l’ECU, che riflette la ponderazione media del vecchio euro ( non ancorato al nuovo D-mark). Il debito pubblico di ogni stato sarebbe riconvertito durante la notte in valuta locale (come la legge del peso argentino), chiunque siano i creditori. Ma il debito estero privato sarebbe valutato in ECU, un compromesso che fa condividere le perdite tra Stati deboli e Stati forti.
L’appello del Prof Heisbourg per un secondo tentativo di UEM e per una spinta ad un’unione federale tra 10 anni mi sembra un residuo di romanticismo, o forse è solo un modo per dimostrare che lui non è entrato a far parte dei reprobi come me, nella compagnia degli euroscettici.
Perché tra dieci anni gli storici Stati nazionali dovrebbero essere più disposti ad annullare se stessi di quanto non lo siano ora, non è spiegato. Come egli spiega in modo eloquente, lo sforzo fatto in 60 anni di unire insieme gli stati membri è fondamentalmente fallito, e quelli come Mitterrand e Kohl, plasmati dalla Seconda Guerra Mondiale, sono già da tempo scomparsi dalla scena.
Egli riconosce che i “No” francesi e olandesi alla Costituzione europea sono stati un punto di svolta, il momento in cui è apparso chiaro che i cittadini non avrebbero accettato la struttura del superstato UE, necessaria a far funzionare l’UEM. Sono perfettamente d’accordo. Il referendum del 2005 ha cambiato tutto. Ma se è così, allora è anche chiaro che i sentimenti antifederalisti degli stati nazionali sono più profondi e radicati dell’angoscia per l’euro, dal momento che nel 2005 il progetto della UEM sembrava andare liscio. E’ stato con la crisi greca del 2010 che la gente ha iniziato a capire che nell’euro in sé c’era qualcosa di sbagliato, e anche dopo è stata una lenta presa di coscienza.
Né credo che il Prof Heisbourg potrà distinguersi dagli euroscettici appellandosi alla purezza ideologica. La macchina sparerà bordate di insulti, come sanno per dura esperienza quelli che stanno da questa parte.  In ogni caso, i suoi argomenti sono più o meno uguali ai nostri. Un gran numero di euroscettici erano una volta “pro-europei”, per usare un’espressione poco simpatica. Lo ero anch’io. Perché tra la fine degli anni ’70 e l’inizio degli anni ’80 ho imparato tutte le principali lingue europee (male, a dire il vero, ma non per mancanza di entusiasmo), e perché ho studiato in Germania, Francia e Italia, una molla potente per il sogno. Poi sono andato a vivere in Texas.
Bernard Connolly era il funzionario responsabile della politica monetaria presso la Commissione europea in epoca Delors quando il complotto è stato ordito, e lui stesso resistette alle pressioni per falsificare gli argomenti a sostegno dell’agenda. Già allora egli si rendeva conto che una tale impresa incoerente sarebbe finita in spirali di debito, depressione e apartheid economico, come in effetti è stato. È per questo che è diventato un euroscettico della prima ora.
Sia come sia, la conversione di Heisbourg (i sacerdoti dell’ UEM lo chiameranno tradimento) è rivelatrice. Ci dice molto circa gli umori negli ambienti politici francesi, e manifesta le crepe che si nascondono sotto la facciata di un progetto egemonico. Una volta che il Quai d’ Orsay inizia a infrangere il tabù, dobbiamo essere vicini ad un punto di svolta politica.
 
Scommettete pure sulla ripresa dell’Europa, se volete, ma ricordate una cosa. Il divario Nord-Sud alla radice dei problemi dell’EMU non sarà colmato con un ritorno ad una crescita tollerabile – che non è per niente scontata – perché arriverà anche il giorno in cui la Germania chiederà l’aumento dei tassi di interesse. La crisi cambierà forma. Non se ne andrà. L’unione monetaria rimarrà disfunzionale, con la crescita e senza crescita.
Credere che un nuovo ciclo di espansione economica metterà fine a questa saga infinita è solo l’ultima di tante illusioni. Prof Heisbourg ha ragione. Rimandare non serve più a niente. Sarebbe meglio sbrigarsi.
 By GPG Imperatrice

I falsi miti sulla politica monetaria

Tutto quello che avreste voluto sapere e che non avete mai osato chiedere sulle banche centrali. Dopo tante chiacchiere e facili conclusioni sulla conduzione della politica monetaria di Federal Reserve e Banca Centrale Europea, credo sia arrivato il momento di improvvisarmi intervistatore e intervistato per chiarire alcuni punti sull’argomento.
Iniziamo subito con la madre di tutte le domande:
1) le banche centrali stampano moneta per fare Quantitative Easing?
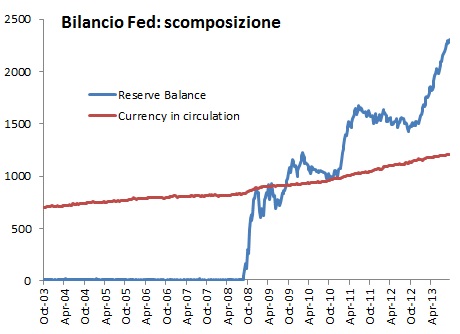
No! L’introduzione di misure non convenzionali di politica monetaria (ndr Quantitative Easing) non ha modificato la produzione di moneta e banconote circolanti.
2) come fa la Fed a comprare ogni mese $85 miliardi fra titoli di Stato e titoli garantiti da mutui ed a sostenere oltre $3 miliardi di bilancio senza stampare moneta?
La Fed utilizza le riserve libere depositate dalle banche commerciali presso la banca centrale per scopi regolamentari, precauzionali o semplicemente per mancanza di investimenti alternativi.
04 - 1 Fed balance-sheet
3) nel 2011 la banca centrale svizzera (SNB) ha deprezzato la valuta stampando moneta?
No!
La SNB ha usato riserve delle banche domestiche per comprare assets in valuta estera per sostenere il floor sul franco svizzero.
4) quando si dice che la BCE non ha stampato moneta, significa che ha avuto un diverso comportamento rispetto alle altre banche centrali?
No!
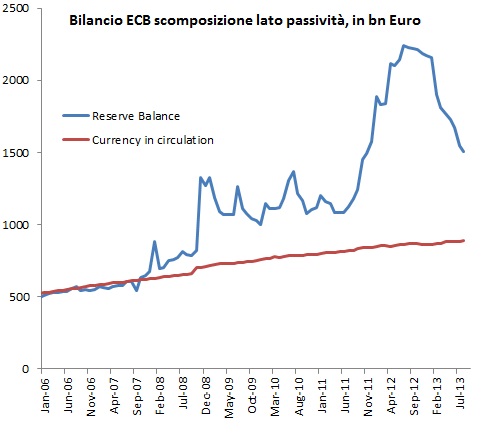
La BCE, per tutti i programmi di acquisto a mercato (SMP) e di prestito a scadenza (LTRO, MRO), ha utilizzato il buffer delle riserve depositate in BCE da parte delle banche commerciali. In pratica, a fronte di un livello di moneta circolante pressoché fissa, sta usando la leva, cioè prende a prestito per aumentare l’attivo in funzione degli obiettivi di polica monetaria.
04 - 2 ECB balance-sheet
5) le banche centrali potrebbero acquistare i titoli di stato con moneta stampata e successivamente cancellarli dalla contabilità del debito?
No!
Le banche centrali sono degli enti pubblici i cui profitti e perdite vengono trasferiti all’entità superiore, il tesoro USA in caso della Fed e le banche centrali nazionali in caso della ECB. La cancellazione sarebbe solo una partita di giro, ed il debito consolidato netto dello Stato risulterebbe invariato. Solo nel caso ECB, si potrebbe assistere ad un trasferimento di debito fra paesi, ma solo in caso di acquisti di peso diverso rispetto alla partecipazione del capitale delle singole banche centrali nazionali.
6) Le banche centrali possono comprare o assumersi il rischio di prestare denaro a famiglie ed imprese, by-passando il sistema bancario?
No!
La banca centrale non è in grado di fare il lavoro capillare e territoriale di una banca commerciale nel valutare il rischio di un singolo mutuo o di un prestito per investimenti. Inoltre non ha il capitale necessario per assumersi le perdite in caso di eccesso di rischio dell’attivo. Paragonando, per esempio, gli indici di leverage, il capitale ECB è di €7.5mld contro gli oltre €2.300mld di attività; l’attivo quindi è 306 volte il capitale. Invece le banche europee capitalizzano €746mld con un attivo di €22.000mld, vale a dire in media 30 volte; ovvero con una metrica sul capital buffer più popolare, con un Tier1 capital medio dell’12% (tabella BCA Research tweet 17 ottobre su @Liuk__), la leva sugli assets è quindi l’8.3 volte.
7) le banche centrali non potrebbero usare i profitti del “signoraggio” per coprire le perdite derivanti dall’acquisto di titoli di Stato o dall’assunzione del rischio di credito?
No!
I proventi da signoraggio non sono altro che un mito: la BCE puo’ godere esclusivamente del profitto sul rendimento degli investimenti che fanno parte dell’attivo del suo bilancio e non sull’intero ammontare coniato al netto del costo di produzione delle banconote (che fanno parte del passivo!)
8) un aumento del bilancio della banca centrale si traduce in una economia più forte?
Non necessariamente. Un incremento spropositato del bilancio delle banca centrale è sintomo di evidenti difficoltà dell’economia stessa nel superare una crisi economica. Con le politiche monetarie non convenzionali le banche centrali sostituiscono la mancanza di high efficiency capital, quello creato dal settore privato, con low efficiency capital o quello fornito dal settore pubblico (concetto di Gave & Kaletsky in “Our Brave New World” e successivi). Lo scopo dell’aumento della leva alla banca centrale è quello di incentivare un incremento della leva delle banche commerciali sul credito favorendo la ripresa dell’economia reale. Postilla: se l’aumento del bilancio avviene attraverso lo scambio di strumenti fungibili (titoli di stato con rendimento quasi zero) non si producono effetti sull’economia reale.
9) se per ipotesi la Fed decidesse di dimezzare gli acquisti fino a giugno 2014 (tapering), riducendo il totale cumulato di periodo da $680mld a $340mld, si avrebbe calo di valore comparabile delle azioni USA?
No!
L’aumento di liquidità da parte delle banche centrali supporta gli indici azionari nella misura in cui riesce ad abbassare la struttura dei tassi di interesse presenti e futuri, aumentando quindi il valore dei profitti capitalizzati, ceteris paribus. Un altro effetto, questo indiretto, potrebbe risultare dall’effetto a catena derivante di un calo dei tassi di interesse: tassi più bassi sarebbero meno appettibili, spostando l’interesse degli investitori sulla curva di rischio, fino all’azionario. Il sentiero di profitti, alla base della valutazione fondamentale, non ha alcuna relazione con l’andamento del bilancio della Fed se non il canale indiretto della relazione fra aggregati nominali di crescita economica (ie. PIL, domanda domestica)
10) Le banche centrali esagerano nel concentrarsi sull’inflazione a discapito della crescita economica?
No!
Il comportamento delle banche centrali viene approssimato da una serie di relazioni teoriche astratte in gergo definite “funzioni di reazione”. Nonostante alcune di queste mostrino un comportamento più benevolo nel supportare la crescita rispetto all’inflazione, convergono su un concetto ormai condiviso: il contributo principale della politica monetaria alla crescita economica avviene attraverso la stabilità dei prezzi, e quindi dei tassi di interesse, presenti e futuri. Su questo, la credibilità gioca un ruolo fondamentale per ovviare, in parte, al paradosso delle banche centrali: prendere oggi delle decisioni, in base alle attese sull’economia di domani, utilizzando i dati di ieri.

giovedì 24 ottobre 2013

L’Europa di oggi come quella di Versailles. Un monito degli economisti

C’era una volta la teoria dell’austerità espansiva. Elaborata in una serie di saggi pubblicati su prestigiose riviste internazionali a partire dagli anni ‘90, spesso a firma di economisti italiani, la teoria decantava gli effetti salvifici dei consolidamenti fiscali. Sosteneva che – soprattutto nei Paesi in cui il debito pubblico registrava valori “elevati” rispetto al Pil – riduzioni della spesa pubblica al di sotto del livello della raccolta fiscale avrebbero alimentato la crescita. Si sa che l’Unione monetaria ha fatto proprie queste tesi e l’esito, come dimostra il fallimento delle politiche per arginare la crisi scoppiata nel 2007, è stato catastrofico.
Secondo le stime della Commissione Europea, a fine 2013 il Pil complessivo dei Paesi dell’Unione monetaria europea continuerà a mantenersi al di sotto del valore del 2007, di circa 2 punti percentuali. Per non parlare della drammatica condizione del mercato del lavoro che ha registrato un incremento della disoccupazione di oltre 7 milioni e mezzo di unità rispetto al 2007. Diversa è la situazione negli Stati Uniti, dove sia pure tra molte contraddizioni le autorità di politica economica hanno messo al bando l’austerity, e il valore della produzione sarà a fine 2013 quasi 6 punti percentuali più elevato del dato pre-crisi.
Ma c’è di più. Calata su un contesto già inizialmente squilibrato e applicata con carico maggiore nei Paesi periferici d’Europa, l’austerità sta contribuendo ad amplificare gli squilibri territoriali. In un contesto che segna in media decrescita e calo occupazionale, ci sono infatti alcuni Paesi che sono riusciti comunque a svilupparsi e altri che hanno invece conosciuto una crisi di proporzioni storiche. Alla fine del 2013 la Germania avrà un Pil di quasi 5 punti percentuali più elevato rispetto al 2007, e il numero di persone in cerca di lavoro si sarò ridotto di un terzo. Contemporaneamente, il Pil greco registrerà un calo di quasi il 22 per cento, quello spagnolo del 4 e mezzo per cento, quello italiano del 9 per cento. Rispetto allo scoppio della crisi, il numero di persone in cerca di lavoro sarà aumentato di oltre il 300 per cento in Grecia e in Spagna, mentre in Italia risulterà raddoppiato, passando da un milione e mezzo di unità a tre milioni. Insomma, mentre le aree centrali d’Europa sembrano per molti versi trarre persino vantaggio dalla situazione attuale - al punto che nel 2012 l’avanzo complessivo della bilancia commerciale di Germania, Olanda e Paesi scandinavi era pari a circa un terzo del Pil italiano – le economie dei Paesi periferici stanno soffocando nella camicia di forza creata delle politiche fiscali restrittive e dall’assenza di politiche di cambio e monetarie autonome. Né per il 2014 ci si attendono sostanziali cambiamenti. A riguardo, ricordo ai responsabili della politica economica italiana che già altre volte il nostro governo ha peccato di ottimismo in tema di crescita: il rischio di reiterare l’errore sembra alto anche nel caso della Legge di Stabilità per il prossimo anno.
L’aggravarsi degli squilibri europei non giunge inatteso. Gli effetti depressivi delle politiche di austerità, dimostrati in ambito scientifico, erano già stati sollevati con una lettera aperta firmata da 300 economisti keynesiani nel 2010. Oggi le critiche all’austerità riscuotono sempre maggiori consensi presso diverse scuole di pensiero. Lo si è registrato con il recente “monito degli economisti” promosso da Emiliano Brancaccio e dallo scrivente: il documento ha trovato ospitalità sul Financial Times ed è stato sottoscritto da alcuni tra i più autorevoli economisti europei e americani, tra cui studiosi di formazione mainstream. Alla luce dei crescenti squilibri europei, il “monito” avanza una previsione: se le politiche monetarie e fiscali europee non muteranno in senso espansivo, l’esperienza dell’Unione monetaria avrà fine e ai decisori di politica economica non rimarrà che una scelta tra modalità alternative per abbandonare l’euro. Il “monito” segnala che un simile esito sarebbe la logica conseguenza dell’attuale pretesa di scaricare l’onere del riequilibrio europeo sui soli Paesi periferici, a colpi di austerity e di riforme strutturali. Un errore grave, per più di un verso speculare a quello che l’Europa compì dopo la prima guerra mondiale, quando alla Germania venne imposto l’obbligo di rimborsare un volume insostenibile di debiti e di riparazioni di guerra. In quel caso, come aveva previsto John Maynard Keynes all’indomani del Trattato di Versailles del 1919, la “vendetta” non tardò ad arrivare, e fu atroce. La Storia non si ripete mai allo stesso modo, ma conoscerne gli snodi dovrebbe aiutarci a non ripetere gli errori del passato.
*Una versione leggermente ridotta di questo articolo è apparsa sul Sole 24 Ore il 23 ottobre 2013, con il titolo “Con l’austerità Unione a rischio”

martedì 22 ottobre 2013

MONTI E QUEL DISFATUTTO DI LETTA!

Affascinante davvero,  dopo aver disfatto l’Italia con la demenziale ideologia dell’austerità, il professor  disfa il governo del suo ammmiratore Enrico Letta, si quello che crede ai miracoli, si i miracoli allora esistono.
Non l’ho vista ma ho letto dell’intervista di fuoco del professore, in fondo non ha poi tutti i torti con tutte quelle prostitute politiche che si ritrovava in casa, sembrava di essere ad Arcore dove le olgettine facevano la fila, pregando in ginocchio come alcuni ministri,  per avere un posto qualunque e pensare che se non ci fosse stato il professore ci saremo liberati per sempre di certe mummie politiche in un colpo solo.
E invece non sappiamo più che fine ha fatto il simpatico Empy, il cagnolino elettorale del professor Monti, come dice la Brambilla, questi sono i problemi Signori, questa è l’Italia e Voi siete li davanti alla televisione ad ascoltare quello che Vi raccontano un manipolo di bip!
“ Credo che lo facciano perché vedono uno spazio elettorale più ampio da quella parte”, ha aggiunto l’ex presidente del consiglio: “Lo avrei fatto anch’io. ” (…)
Lo avrei fatto anch’io ? Oh Santo Cielo!
Se trovo ancora qualche politico che mi racconta che la politica è compromesso, giuro che gli sputo in faccia, questo non è compromesso è prostituzione per un posto qualunque, e gli italiani ancora inseguono un sogno che resterà nelle stesse lampade di aladino per sempre.
Serve ancora un pò di tempo per tornare a fare politica, quella vera, serve consapevolezza e conoscenza, prima che buona volontà, servono uomini e donne nuove, progetti alternativi, ma non solo, diffusione mediatica.
Per tutti quelli che invece si stanno rilassando dopo gli ennesimi regali del Governo Letta al sistema finanziario italiano,  consiglio di leggere la lettera segreta di  Draghi che chiede regole Ue flessibili su salvataggi  nella sostanza  chiede di rinviare clausola “bail-in”
Visto che da qualche parte bisogna dopo Cipro bisogna pur incominciare UPDATE 2-Poland reduces public debt through pension funds 
Doveva essere un segreto da pochi intimi ed invece … (ANSA) – ROMA, 19 OTT – La Bce ”conferma che il presidente Mario Draghi ha scritto una lettera al vicepresidente della Commissione europea Almunia il 30 luglio, relativa all’applicazione delle norme sugli aiuti di Stato” alle banche. E’ quanto si apprende da fonti della Banca Centrale Europea, le quali precisano che la missiva è stata inviata anche al presidente dell’Eurogruppo e fatta circolare presso i membri del consiglio Bce.
Nel frattempo la nostra mitica Angelina, tanto amata insieme alla Troika da un popolo di fessi come il nostro, Sondaggio Coldiretti: il 33% favorevole alla troika Ue in Italia  dopo aver incassato 700.000 euro dalle case automobilistiche di lusso tedesche per procrastinare i limiti sulle emissioni di Co2 continua sulla falsariga della linea dittatoriale che ha caratterizzato la sua leadership in questi anni di inferno europeo, un messaggio per il nostro Letta, pieno di buone intenzioni …basta con l’austerity!   Europa, la Merkel tira dritto: «Aiuti solo in cambio di rigore 
La cancelliera tedesca vuole modificare i trattati per consentire a Bruxelles di avere maggior controllo sulle finanze degli stati membri dell’eurozona.
La cancelliera tedesca Angela  ha intenzione di proporre al prossimo Consiglio Europeo, che si terrà il 24 e il 25 ottobre, di modificare il ‘protocollo 14′ con una nuova versione che consenta a Bruxelles di avere maggior potere di controllo sui bilanci e sulle finanze degli stati dell’euro-zona. In cambio le nazioni che necessiteranno aiuti potranno aver accesso a dei fondi internazionali appositi dal valore di decine di miliardi.La Merkelvuole che l’Ue abbia più potere sulle finanze degli stati 
Mentre il nostro Paese ha versato all’Esm oltre 11 miliardi ma fa fatica a trovarne 5 per l’elemosina del cuneo fiscale, una sorprendente repubblica, braccio armato mediatico di un’Europa qualunque a qualunque costo ci racconta che …    IN GERMANIA prevale il sospetto che l’Europa del Sud voglia usare il fondo salvataggi (Esm), nel quale il governo di Berlino è primo azionista, senza poi rimborsare. La priorità tedesca è rendere quindi il fondo salvataggi quasi inutilizzabile. La base dell’Esm è il capitale versato dai governi dell’aerea euro (l’Italia è il terzo azionista). Il fondo non comunica in dettaglio come gestisce il capitale affidatogli, ma i criteri sono chiari: non può comprare titoli con rating sotto la “doppia A” (dunque Italia e Spagna sono fuori) e compra “attività liquide di alta qualità”.Dunque certamente in buona parte Bund tedeschi. E’ una scelta comprensibile, ma di fatto ciò significa che l’Europa del Sud sta sussidiando la Germania, senza poi poter attingere all’Esm per sostenere le proprie banche.
Mi dispiace la nemesi andrà sino in fondo e noi non possiamo fare nulla, perchè ogni mossa politica e finanziaria sin qui adottata, la storia insegna che è la sintesi dei conflitti di interesse e non quella del bene comune, del bene della collettività.
Sta per iniziare una settimana densa di appuntamenti macroeconomici a partire da oggi con le vendite di abitazioni esistenti e domani i dati sulla disoccupazione americana, desaparecidos durante lo shutdown. I dati del mercato immobiliare usciranno ben sotto le aspettative del mercato, ma questo non importa perchè loro hanno già deciso dove arrivare con l’aiuto del QEinfinity, altro che tapering,  nonostante l’indicatore CASE/SHILLER di Robert recentissimo premio Nobel dimostri che il mercato è sopravvalutato almeno del 30% secondo la media storica.
Loro sono la mano di dio e pensano che il decennale americano arriverà al 3.5 % per la fine del 2015, mamma mia che esplosione in due anni, peccato che non conoscano la storia, non sanno cosa sia un’analisi empirica.
Nel frattempo l’occasione d’ORO continua!

martedì 15 ottobre 2013

Uscire dall'euro si può?

Purtroppo il dibattito sulla sovranità monetaria e sull’Euro, man mano che la ricchezza degli italiani viene consumata da una classe dirigente demenziale e da Tasse, Burocrazia e Magistratura Civile, assume sempre di più i connotati di una ridicola disputa fra tifosi.
Abbiamo quelli che se usciamo dall’Euro arriva l’Armageddon, la Fame, la Grecia (ehm…la Grecia ci è rimasta).
E poi
Abbiamo quelli che se Non torniamo alla Moneta Sovrana arriva l’Armageddon, la Fame, la Grecia.
In tutto questo se non fai parte delle Curva Nord e della Curva Sud allora sei un traditore per entrambi.
Ovviamente nell’equazione poi ci sono i cattivi ovvero i tedeschi che hanno ordito un complesso complotto per distruggere la nostra economia, e noi implumi italiani in buona fede ci siamo cascati. Siccome ho la fortuna di conoscere di persona un pezzettino di Germania, e comunque molta di più dei tanti “poveri italiani in buona fede” che sparano cazzate auto-assolutorie sul web vi do una notizia: ai tedeschi dell’Italia non importa poi così tanto. Non è che si preoccupano di come distruggerci, si preoccupano, un pochino, di non dovere pagare loro per i nostri casini, ma la questione non è esattamente all’ordine del giorno. Sono più interessati a questioni per noi marginali, cioè come costruire una smart grid elettrica (tedesca) nei prossimi venti anni ed essere leader mondiali nella produzione di auto elettriche: dettagli da crucchi, sono fatti così.
Tornando all’Euro il punto secondo il mio modestissimo parere di traditore non allineato (dunque fetente e filo tedesco, direi anzi collaborazionista!) non è se uscire o non uscire, ma come eventualmente rimanere nell’Euro o come eventualmente uscire.
Per dirla con uno slogan: Uscire dall’Euro non  ”si deve”, ma “si può”. E qui sono d’accordo, vaffanculo  al pilota automatico e all’ineludibilità dell’Euro. (M.Draghi)
Ma figuriamoci, una valuta come dogma per i secoli dei secoli a venire. Ma ci rendiamo conto del tasso di fregnaccia insito in questa affermazione.
Ora è abbastanza chiaro che per rimanere in un regime di cambi fissi, senza trasferimenti interni, ovvero senza che i tedeschi ci paghino la cassa del mezzogiorno (suona peggio di “trasferimenti interni” neh?), l’Italia dovrebbe recuperare in fretta produttività, il che significa:
Meno tasse
Più efficienza di imprese e stato
Meno spesa pubblica
Meno burocrazia
Magistratura Civile (almeno quella) che funziona
Cioè esattamente quello che almeno io sogno per il paese in cui vivo. (Un tempo avrei detto per il paese in cui sono nato n.d. fk)
Però ammettiamo pure che l’Italia non ce la possa fare, nemmeno dopo una bancarotta, che non sia possibile in nessun modo rendere più produttiva l’Italia, ebbene allora le strade sono due:
O l’Europa (e i cattivi tedeschi) accettano di pagarci la cassa del mezzogiorno
O è necessario costruire un percorso serio di uscita dall’Euro.
E in entrambi i casi, qualsiasi sia la nostra classe dirigente essa deve essere pronta a fare valere le ragioni italiane in europa essendo disposta a mettere sul tavolo la pistola carica: ovvero un piano di ritorno alla sovranità monetaria che sia credibile.
Incidentalmente un piano del genere è credibile appunto se prevede riforme quali:
Meno tasse
Più efficienza di imprese e stato
Meno spesa pubblica
Meno burocrazia
Magistratura Civile (almeno quella) che funziona
Altrimenti sai le risate? (in tedesco)

Fonte : rischiocalcolato

lunedì 7 ottobre 2013

L’Italia ceduta a pezzi come la Grecia: cinque isole in vendita

L’Italia ceduta a pezzi come la Grecia: cinque isole in vendita


santo stefano4 ott – Italia, isole in vendita. Con 28 ettari di estensione di cui 3 demaniali, ”Vendesi Isola di Santo Stefano, la piu’ piccola isola dell’Arcipelago Pontino, ad un miglio circa dall’Isola di Ventotene”. E’ piuttosto diffuso il sogno di comprare l’isola per rincorrere il mito di averla tutta per se’ .Cosi’ l’annuncio inserito in un sito di compravendite via web (Immobiliare.it). Ma non c’e’ solo l’isola pontina, andando sul web si trovano altre offerte tra Venezia, Messina e in Fiuli Venezia Giulia, vicino Grado.
L’isola di Santo Stefano esercita un richiamo turistico notevole: gli scorci naturali, lo splendido mare ed i fondali ricchi di pesci e flora marina costituiscono uno scenario unico per chi ama il mare e gli sport subacquei. Santo Stefano costituisce infatti un paradiso naturalistico incontaminato. L’isola e’ famosa anche perche’ ospita il Carcere Borbonico, inaugurato nel 1795 per l’isolamento dei colpevoli e l’espiazione della Giusta Pena e in disuso dal 1964. Nel carcere, durante il periodo fascista, vi fu confinato anche il Presidente della Repubblica Sandro Pertini.
Santo Stefano ha una superficie complessiva di ettari 28.76.67, di cui 25.30.79 ettari appartengono ad un unico proprietario ed i restanti 3.45.88 appartengono al Demanio (l’area dell’ex cittadella Carceraria Borbonica). Dal punto di vista amministrativo, l’isola fa parte dell’isola di Ventotene, e si trova in posizione centrale nel Golfo di Gaeta, tra due centri importanti: Roma e Napoli. Santo Stefano e’ inoltre vicinissima ad altre isole tirreniche: Ponza, Ischia e Capri.
L’isola e’ interamente attraversata da strade comunali e da sentieri che si snodano in tutte le direzioni e che collegano i vari punti. In epoca romana Santo Stefano ospito’ Giulia, figlia di Ottaviano e dello stanziamento romano rimangono alcuni resti della cosidetta Villa Giulia e della Vasca Giulia, una sorta di piscina ricavata negli scogli sul mare con una serie di scalinate scavate anch’esse nella roccia. I fabbricati presenti nell’isola, ricadenti nell’area di proprieta’ privata, raggiungono una superficie coperta di mq. 2000, accatastati nella quasi totalita’. Nell’isola non esiste una rete idrica, ma ci sono numerose cisterne per la raccolta dell’acqua piovana; la produzione di energia e’ affidata a pannelli solari.
L’isola di Santo Stefano inoltre presenta vari scali. Il piu’ importante e’ quello a nord-ovest di Marinella per barche e gommoni, mentre sul lato est c’e’ il porticciolo, piccola rientranza tufacea usata come ricovero per piccole imbarcazioni. Santo Stefano e’ di proprieta’ di un privato, che ha affidato la vendita ad una immobiliare di Cori, nella provincia di Latina.
Sarà in Sardegna nei prossimi giorni il nuovo proprietario dell’isola di Budelli, il banchiere neozelandese Michael Harte, 47 anni, titolare di società in Svizzera. E’ lui il facoltoso “ambientalista” che si è aggiudicato all’asta, per quasi 3 milioni di euro, una delle splendide isolette dell’Arcipelago di La Maddalena, famosa per la sua spiaggia rosa. Un paradiso incontaminato di 1.610.153 metri
Ma non c’e’ solo Santo Stefano. ”Nella laguna di Marano, orientata verso Grado”, c’e’ un’altra isola in vendita: si sviluppa su circa 21 ettari di terreno in proprieta’ esclusiva, senza vincoli demaniali. Tra gli edifici esistenti una chiesa consacrata, un fienile, una stalla.
E poi c’e’ un’isola privata a Messina, in cerca di nuovo acquirente per 2.900.000,00 euro. Nella zona est della Sicilia, si sviluppa su circa 3.500 metre quadrati con un piccolo porto privato all’interno della Baia, mentre dalla parte del mare aperto ha una scogliera a strapiombo con un panorama mozzafiato. L’isola e’ composta da due fabbricati rurali per un totale di circa 100 metri quadrati coperti, con la possibilita’ di realizzare una fantastica villa sul tetto dell’isola ed una piccola depandance (ideale come casa del custode) vicino il porticciolo.
A Venezia poi, nella laguna e’ in offerta a 7.800.000 euro, una ”isola residenziale nella laguna comprendente alcuni complessi immobiliari, un porticciolo in parte piantumato a giardino”, per una estensione di quasi sei mila metri quadrati di cui oltre cinquemila a verde, al netto dei fabbricati. Tutta l’isola versa attualmente in stato di abbandono. Gli spazi a verde e la stessa vegetazione sono completamente abbandonati ed anche gli edifici sono in stato di abbandono. Esiste pero’ un progetto approvato di ristrutturazione villa residenziale con porticciolo privato.

Fonte : imolaoggi

venerdì 4 ottobre 2013

Dollaro USA: non è più il bene rifugio di una volta

Analisi di . E poi perchè il Dollaro USA è così debole e l’Euro è così forte?

La correlazione tra asset diversi è elemento fondamentale per poter diversificare i portafogli e per meglio comprendere le dinamiche dei . Ma, si sa, negli ultimi mesi, tutto ma proprio tutto è stato messo in discussione. E una delle correlazioni che funzionavano meglio, ovvero quella tra borsa e dollaro, è andata a farsi benedire.
Ma andiamo con ordine.
Era ormai luogo comune dire che quando il clima dei mercati volgeva verso il cattivo tempo (risk off) si assisteva ad una discesa dell’azionario e i flussi finanziari finivano a favore del per antonomasi atra le valute, il Dollaro USA.
Ma ultimamente l’USD non è più “safe haven”, nel senso che non è più così matematicametne certa la sua rivalutazione quando i mercati correggono. E questo grafico lo testimonia pienamente.

Chart of the day: correlazione inversa USD/SPX

Per certi versi non è che si tratti di vera e propria rivoluzione quanto sta accadendo. Nella storia (seppure breve) dell’Euro addirittura abbiamo assistito a correlazione diretta tra Euro e Borse. Proprio come oggi. A portare queste nuove coordinate sono state sicuramente le incertezze sugli USA e l’andamento della curva dei tassi. Malgrado tutto questo, il nostro modello porta ancora ad una vistosa sottovalutazione dell’USD nei confronti dell’Euro. Forse la cosa, alla fine della fiera, fa MOLTO comodo all’export di qualcuno.

Come mai l’Euro è così forte?

In molti stanno però cercando di capire anche altre motivazioni che giustificano la forza dell’Euro. Colpa della BCE e della sua politica monetaria espansiva? Colpa della “rivoluzionaria” forward guidance di Mario Draghi? Oppure ci si aspettava subito un nuovo LTRO da parte della BCE? O ancora Euro forte grazie ad un miglioramento deifondamentali Europei? Ed infine, Euro più forte grazie al buon esito delle elezioni tedesche e al rattoppamento della crisi politica italiana?
Come vedete, le ipotesi non mancano e tutte sono più o meno giustificabili. Personalmente ritengo fondamentalmente molto importante invece analizzare le cose “fronte” FED, visto che alla fine tutto è legato al comportamente della banca centrale USA.
Mantenendo inalterato (al momento) il quantitative easing con politica monetaria ZIRP per tempo indefinito, hanno contribuito in modo consistente ad una nuova debolezza del Dollaro USA. Inoltre, visti i chiari di luna su shutdown e debt cealing, c’è il forte rischio che la FED non solo confermi quanto già detto nell’ultimo FOMC, ma addirittura metta a disposizione “tutta la liquidità necessaria” sostenendo quindi una politica di Dollaro USA debole per sostenere le esportazioni. Ed ecco che avete scoperto a chi mi riferivo prima…
Il problema ovviamente per noi, ITALIA, non è indifferente. In Germania le cose vanno molto meglio che da noi, arrittura con inflazione in aumento dovuta ad una buona crescita economica. Noi invece siamo mesi sempre peggio, ed un cambio su questi livelli diventa difficile da sopportare. E come sempre, chi ci rimette, più di tutti, è l’Italia.
Lo ribadisco da mesi, o si rinegoziano le condizioni di questa UE, oppure è finita.
Fonte : intermarketandmore scritto da Danilo DT